Actualizado noviembre de 2026 · Revisado por Billy Forte
En el tema de multa por exceso de velocidad y seguro en Texas, el efecto depende de su compañía, porque el Departamento de Seguros de Texas (TDI) dice que las aseguradoras cobran más después de una multa, pero deja que cada una fije sus tarifas. Ninguna regla del estado dice cuánto puede subir su prima ni por cuánto tiempo. La ley de Texas sí da una protección firme: una aseguradora no puede subir su prima ni cancelar su póliza por una desestimación por el curso de manejo defensivo.
Datos clave
- Las multas cuestan más: el TDI dice que las compañías “will charge you more if you’ve had accidents or gotten tickets” (le cobrarán más si ha tenido accidentes o multas). Vea lo que dice el TDI.
- Sin un monto fijo: cada compañía fija sus propias tarifas y descuentos. Vea por qué no hay una cifra.
- Récords: las cortes reportan las condenas al DPS de Texas. Algunos terceros pueden obtener un historial de condenas de 3 años. Vea cómo se entera una aseguradora.
- Protección del curso: una aseguradora no puede subir una prima ni cancelar por una desestimación por el curso. Vea la regla del curso.
- Descuento: el TDI menciona un curso de manejo defensivo como un posible descuento, y cada compañía decide el monto. Vea el descuento.
Lo que dice el TDI sobre multas y tarifas
El TDI es la agencia del estado que supervisa los seguros en Texas. Su guía del seguro de auto (en inglés) habla claro sobre las multas.
Dice que las compañías le cobrarán más si ha tenido accidentes o multas. También dice que “some companies might refuse to sell you a policy” (algunas compañías podrían negarse a venderle una póliza).
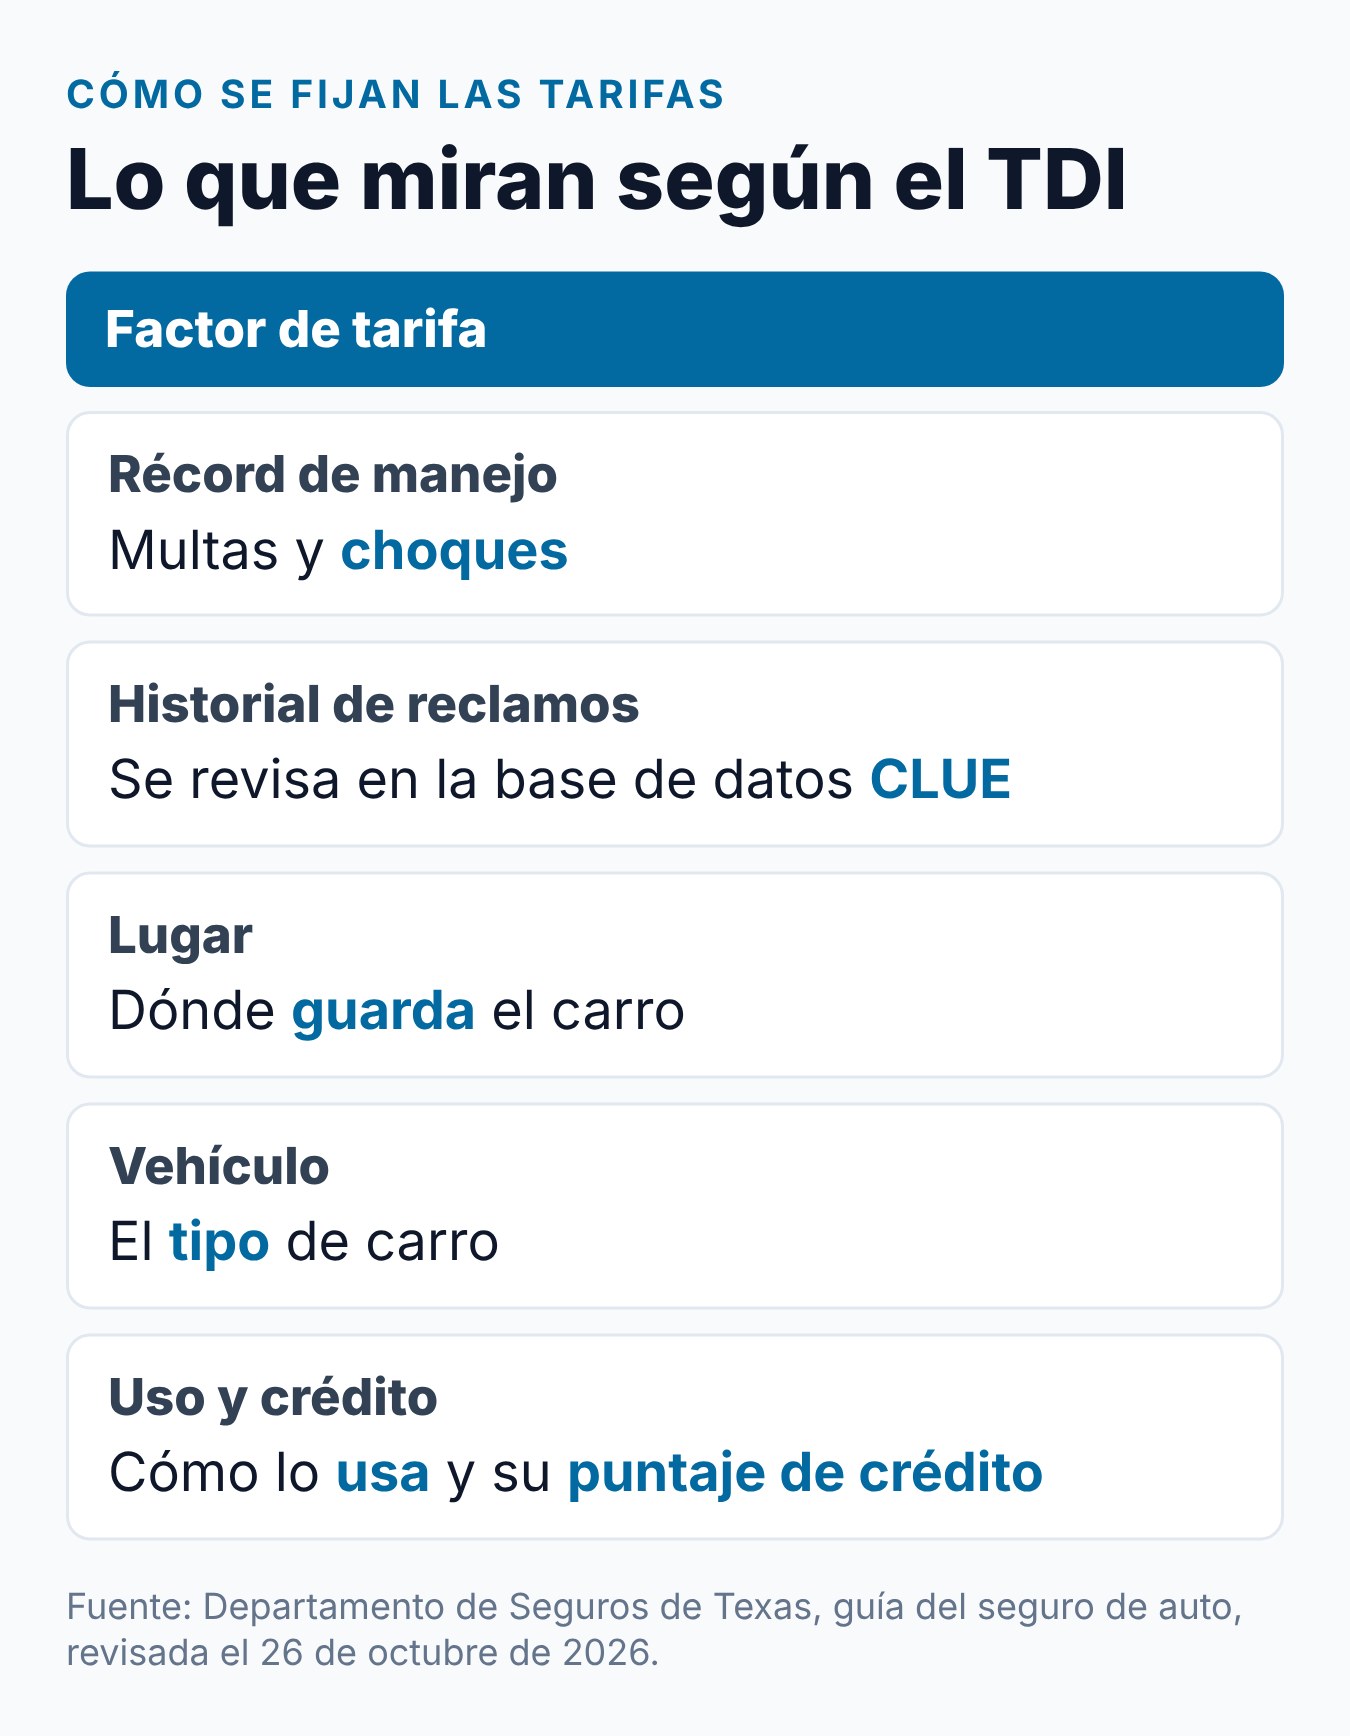
La misma guía da las cosas principales que miran las compañías para fijar una tarifa:
- Su récord de manejo y su historial de reclamos.
- Dónde guarda su carro.
- El tipo de carro que tiene.
- Cómo usa su carro.
- Su puntaje de crédito.
Así que una multa es un factor entre varios. El TDI también dice que “most companies” (la mayoría de las compañías) usan una base de datos llamada CLUE para ver su historial de reclamos.
Por qué nadie le puede dar una cifra
Tal vez vea en internet que una multa sube las tarifas un monto fijo por un número fijo de años. El TDI no dice eso. Ninguna regla de Texas que encontramos fija un porcentaje ni un periodo de tiempo.
Cada compañía escribe sus propias reglas dentro de la ley del estado. Dos compañías pueden tratar la misma multa de formas distintas. La única respuesta confiable viene de su propia aseguradora, así que pregúntele directamente.
Cómo se puede enterar una aseguradora de una multa
Las cortes no le reportan a las aseguradoras. Le reportan al DPS (Departamento de Seguridad Pública de Texas). El Código de Transporte de Texas (Transportation Code), capítulo 543 (PDF, en inglés) dice que la corte debe enviar el registro de una condena al DPS a más tardar el séptimo día después de la condena.
Luego, algunos terceros pueden obtener datos del récord de manejo. El Código de Transporte de Texas, capítulo 521 (PDF, en inglés) permite que quienes califican bajo la ley estatal de divulgación de registros de vehículos (Motor Vehicle Records Disclosure Act) obtengan dos cosas:
- El estado de la licencia, por $4.
- Las condenas por infracciones en movimiento y los choques con citación de los tres años antes de la solicitud, por $6.
Los récords más completos, el tipo 3 y el tipo 3A, solo se entregan al dueño del récord. Para saber más sobre quién puede ver un récord, lea récord de manejo y antecedentes en Texas.
Multa por exceso de velocidad y seguro en Texas si le desestiman el cargo
El camino del curso de manejo defensivo (en Texas se llama Driving Safety Course o DSC) termina en una desestimación, no en una condena. El Código de Procedimiento Penal de Texas (Code of Criminal Procedure), capítulo 45A (PDF, en inglés) fija entonces dos reglas.
Primero, un cargo desestimado “may not be part of a person’s driving record or used for any purpose” (no puede formar parte del récord de manejo de una persona ni usarse para ningún fin). Segundo, una aseguradora no puede cancelar una póliza ni subir una prima porque el conductor terminó el curso o porque le desestimaron el cargo.
La corte sí reporta que usted terminó un curso, y la fecha. Su récord puede mostrar que tomó el curso, pero no el motivo.
Para usar este camino, usted debe calificar y pedirlo en la fecha de comparecencia o antes. Esa es la fecha en su citación para responder a la corte.
También debe mostrarle prueba de seguro a la corte. Vea qué hacer con una multa de velocidad en Texas para la lista completa de condiciones.
Cada resultado y su récord
La forma en que termina el caso decide qué llega al DPS. Esta tabla resume lo que dice la ley para cada resultado.
| Cómo termina el caso | Lo que va al DPS de Texas | Lo que dice la ley sobre las primas |
|---|---|---|
| Usted paga (culpable o no disputa) | Una condena, dentro de 7 días | TDI: las compañías cobran más por las multas |
| Curso terminado, cargo desestimado | Solo que terminó un curso, y cuándo | No pueden subir la prima ni cancelar por eso |
| Aplazado, con las condiciones cumplidas | Ningún reporte de condena mientras está aplazado | Pregunte a su aseguradora |
| Aplazado, y luego se le declara culpable | Una condena, dentro de 7 días | TDI: las compañías cobran más por las multas |
Con la disposición diferida (deferred disposition), la corte no puede enviar un registro de condena mientras el caso está aplazado. Si el juez lo declara culpable más tarde, el registro debe ir al DPS dentro de 7 días.
El descuento por manejo defensivo
La guía del TDI menciona “completed a defensive driving or a driver education course” (haber terminado un curso de manejo defensivo o de educación vial) como un posible descuento. También dice: “Each company decides what discounts to offer and the amount of the discount” (cada compañía decide qué descuentos ofrece y de cuánto son).
La página del TDLR (Departamento de Licencias y Regulación de Texas) Taking a Driving Safety Course (en inglés) dice que el curso de 6 horas sirve para desestimar una multa o para descuentos en el seguro. Pregunte a su aseguradora si ofrece el descuento y qué prueba pide.
El descuento tiene su propia guía. Vea el descuento de seguro por manejo defensivo en Texas.
Reglas de cancelación y de no renovación
Una multa puede darle miedo de perder su cobertura. La guía del TDI explica las reglas generales:
- Una compañía debe darle aviso 10 días antes de cancelar.
- En los primeros 60 días, una compañía puede cancelar por cualquier motivo, a menos que eso rompa una ley.
- En cualquier momento, puede cancelar si usted deja de pagar las primas o presenta un reclamo fraudulento.
- Una compañía solo puede no renovar después de que la póliza ha estado vigente 12 meses.
Si cree que una compañía canceló o no renovó su póliza sin razón, puede presentar una queja ante el TDI. La queja debe ser por escrito, y el TDI tiene un portal de quejas en línea. El teléfono del TDI para preguntas es 800-252-3439.
Mantenga su seguro al día
El seguro también es parte del curso. El capítulo 45A pone la prueba de responsabilidad financiera como una condición del derecho al curso.
El TDI dice que la ley de Texas exige que los conductores muestren que pueden pagar los choques que causen. Da los límites mínimos de responsabilidad como 30/60/25. Eso significa $30,000 por persona herida, hasta $60,000 por accidente, y $25,000 por daños a la propiedad.
Si ninguna compañía le vende una póliza
El TDI dice que algunas compañías podrían negarse a venderle una póliza a un conductor con multas. Para ese caso, Texas tiene un respaldo. El TDI dice que puede obtener cobertura básica por medio de la Texas Automobile Insurance Plan Association, llamada TAIPA.
Esto es lo que dice el TDI sobre ella:
- Puede obtener cobertura de TAIPA si dos compañías de seguros lo han rechazado.
- Vende responsabilidad civil, protección por lesiones personales (personal injury protection) y cobertura de conductor sin seguro o con poco seguro.
- No vende cobertura de choque (collision) ni cobertura amplia (comprehensive), ni límites de responsabilidad por encima del mínimo del estado.
- Cuesta más que la cobertura de otras compañías, y también cobra más por multas o accidentes.
Para solicitarla, el TDI dice que hable con su agente. El TDI agrega que si tiene cobertura de TAIPA y pasa un año sin multas ni accidentes, sus tarifas podrían bajar.
Revise sus propios récords
Saber qué hay en sus récords le ayuda a hablar con una aseguradora. Puede pedir su propio récord de manejo de Texas al DPS en línea.
Un récord tipo 2 muestra las infracciones en movimiento de tres años y cuesta $6. Un récord de manejo tipo 3A es la lista certificada de todos los choques e infracciones y cuesta $10.
El historial de reclamos es un reporte aparte. El TDI dice que puede obtener una copia gratis de su reporte CLUE cada año. Para los pasos para pedirlo al DPS, vea récord de manejo de Texas en línea.
Preguntas para su aseguradora
Su aseguradora es la única fuente para sus propias cifras. Muchas personas le dicen “aseguranza”, pero la pregunta es la misma. Lleve estas preguntas a la llamada:
- ¿Una condena por exceso de velocidad cambiará mi tarifa, y cuándo?
- ¿Ofrecen un descuento por un curso de manejo defensivo?
- ¿Qué prueba del curso necesitan?
- ¿Cuándo se renueva mi póliza?
Anote con quién habló y la fecha de la llamada. Si las respuestas no son las que esperaba, puede comparar cotizaciones de otras compañías.
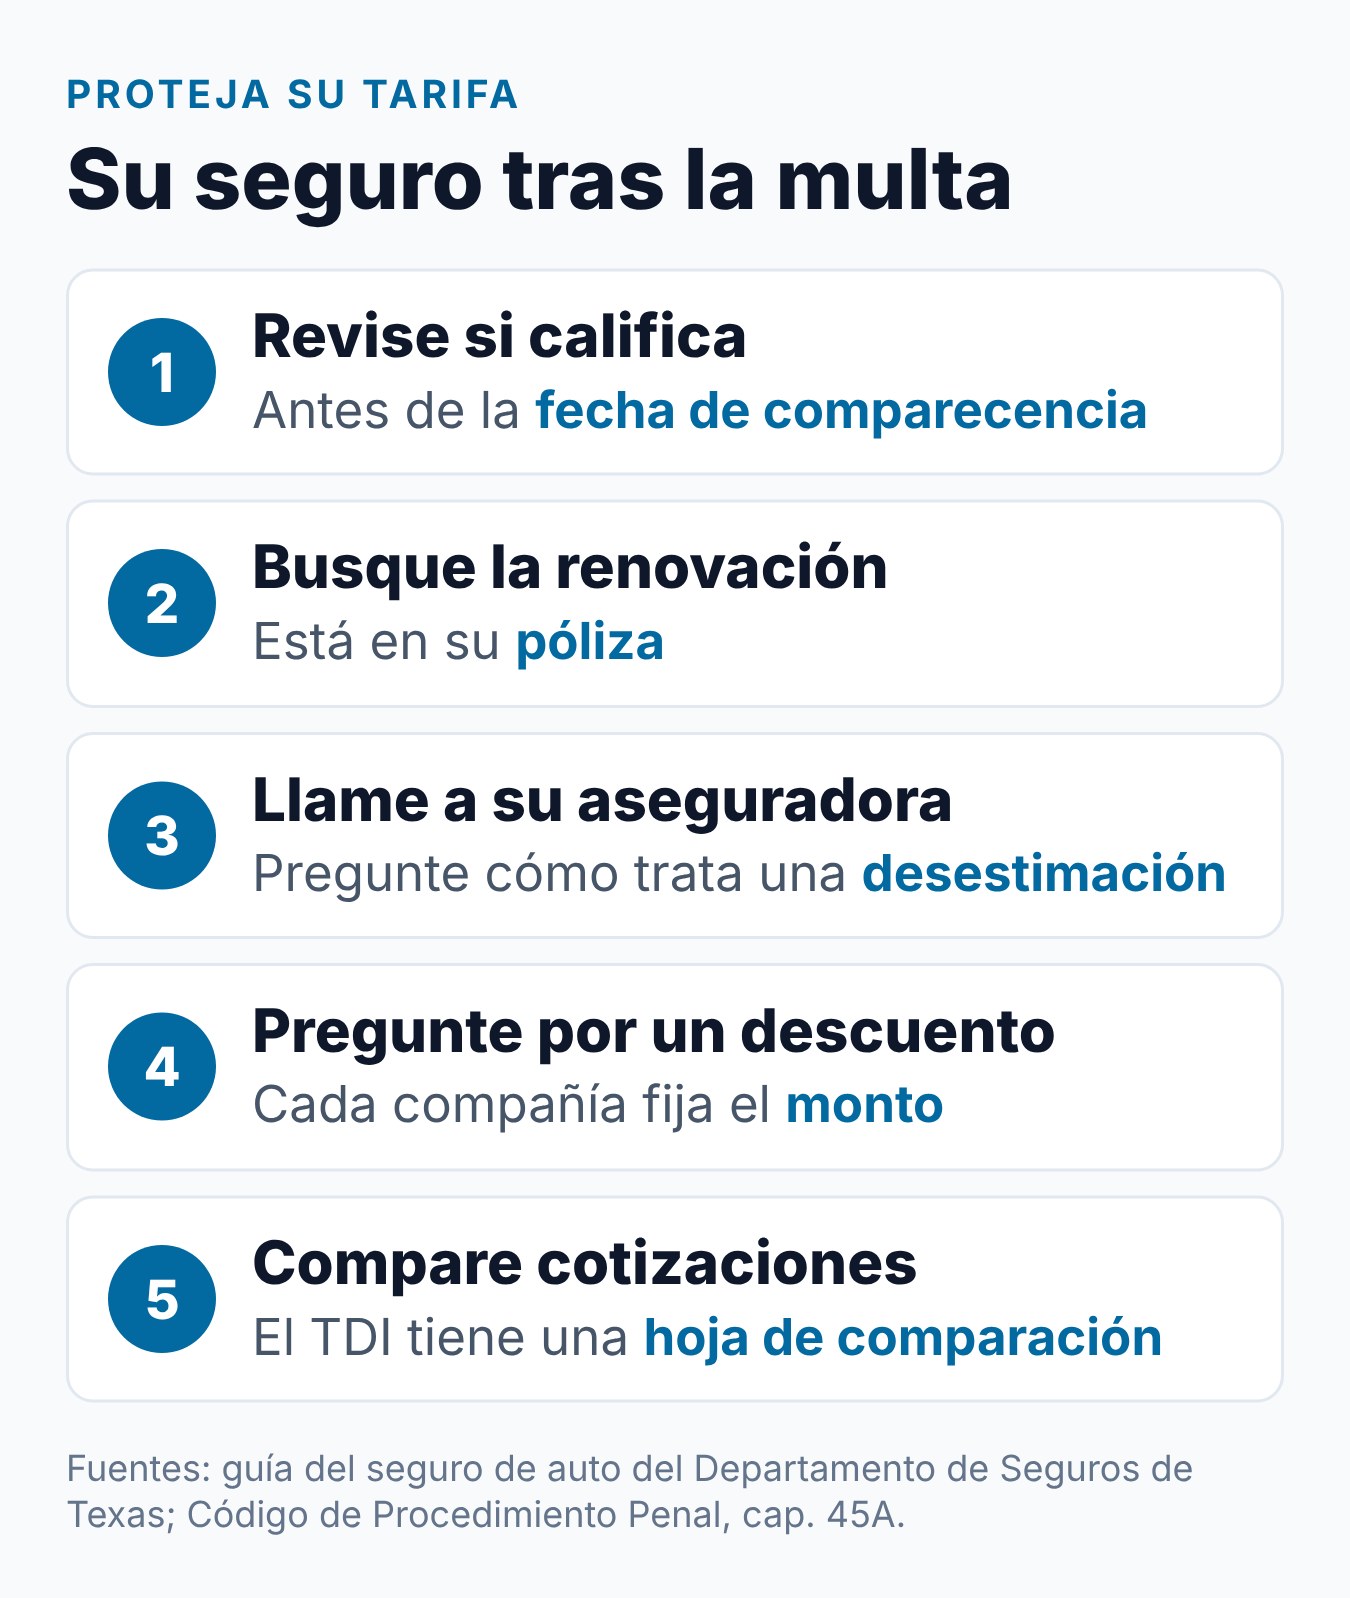
Pasos después de una multa
Estos pasos salen de las reglas de arriba:
- Revise si califica para el curso antes de la fecha de comparecencia.
- Lea su póliza y anote cuándo se renueva.
- Llame a su aseguradora y pregunte cómo trata las multas y las desestimaciones por el curso.
- Pregunte si ofrece un descuento por manejo defensivo.
- Si busca otra cobertura, use la hoja de comparación (shopping worksheet) del TDI para comparar cotizaciones.
El TDI recomienda HelpInsure.com para saber qué compañías usan el puntaje de crédito. Eso puede ayudar cuando compara compañías.
Lo que encontramos en la guía del TDI
Revisamos la guía del seguro de auto del TDI el 26 de octubre de 2026. La página nombraba las multas y los accidentes como motivos por los que las compañías cobran más. No daba un porcentaje ni un plazo para ningún aumento.
La página ponía un curso de manejo defensivo entre sus ejemplos de descuentos. Decía que cada compañía decide qué descuentos ofrece y cuánto valen.
Errores comunes que debe evitar
Cada uno de estos sale de una regla de arriba:
- Creer en un porcentaje fijo. El TDI no da ninguna cifra, así que un número fijo no vino del estado.
- Pensar que la corte llama a su aseguradora. Las cortes reportan las condenas al DPS, no a las aseguradoras.
- Pagar antes de revisar el curso. Pagar termina en una condena. Una desestimación por el curso está protegida contra aumentos de prima.
- Dejar que se venza su seguro. La prueba de seguro es una condición del derecho al curso.
- Dar por hecho un descuento. Cada compañía decide si lo ofrece y de cuánto es.
Cómo pueden variar los requisitos
Las reglas del curso de manejo defensivo vienen de la ley de Texas y del TDLR, y se aplican en todo el estado. Aun así, cada corte de justicia de paz o corte municipal fija sus propias tarifas, pasos de trámite y formas de contacto, y los detalles de su multa deciden qué opciones tiene usted.
Las leyes, las tarifas y los procedimientos de las cortes pueden cambiar. Revise su multa, pregunte a la corte que lleva su caso y consulte los sitios web del TDLR y del DPS de Texas para ver las reglas vigentes antes de actuar.
Preguntas frecuentes
¿Cuánto sube la aseguranza por una multa de velocidad en Texas?
No hay una cifra del estado. El TDI dice que las compañías cobran más por las multas, y cada compañía fija sus propias tarifas. Pregunte a su aseguradora cómo trata una multa como la suya.
¿El aumento del seguro por una multa dura un tiempo fijo?
Ninguna regla del estado fija un plazo. Cada compañía decide cómo usa su récord de manejo. Su aseguradora le puede decir cuál es su política.
¿Mi aseguradora puede subir mi tarifa si tomo el curso de manejo defensivo?
No por el curso. La ley de Texas dice que una aseguradora no puede cancelar una póliza ni subir una prima porque usted terminó el curso o porque le desestimaron el cargo por medio del curso.
¿La corte le avisa a mi compañía de seguros sobre mi multa?
No. La corte reporta las condenas al DPS de Texas. Las aseguradoras y otros pueden obtener datos del récord solo si la ley del estado lo permite, como un historial de 3 años de condenas por infracciones en movimiento.
¿El curso me dará un descuento?
Puede ser. El TDI menciona un curso de manejo defensivo como un posible descuento, pero cada compañía decide si lo ofrece y de cuánto es. Pregunte primero a su aseguradora.
¿Qué puedo hacer si me cancelan la póliza?
Empiece a buscar otra cobertura de inmediato, como aconseja el TDI. Si cree que la cancelación fue indebida, puede presentar una queja por escrito ante el TDI.
¿Qué es TAIPA?
Es la Texas Automobile Insurance Plan Association. El TDI dice que puede obtener cobertura básica ahí si dos compañías de seguros lo han rechazado. El TDI también dice que cuesta más que la cobertura de otras compañías.
Conclusión
El TDI dice que las multas suben las tarifas, pero cada compañía fija su propio monto y su propio plazo. Una condena va al DPS de Texas, mientras que la ley protege una desestimación por el curso contra aumentos de prima.
Pregunte a su aseguradora por sus reglas y por cualquier descuento antes de decidir qué hacer con su multa. Si califica para el curso, el curso de manejo defensivo de Texas en línea y en español de Driving Logic es una opción para revisar.
Artículos relacionados
- Multa por exceso de velocidad en Texas: costo, récord y lo que debe saber
- Descuento de seguro por manejo defensivo en Texas: lo que debe saber
- Qué hacer con una multa de velocidad en Texas: pagar, pelear o tomar manejo defensivo
- Récord de manejo y antecedentes en Texas: qué ven los empleadores y las aseguradoras
Fuentes
- TDLR: tomar un curso de manejo defensivo (Driving Safety Course) (en inglés)
- Código de Procedimiento Penal de Texas, capítulo 45A (PDF, en inglés)
- DPS de Texas: cómo pedir su récord de manejo (en inglés)
- Departamento de Seguros de Texas: guía del seguro de auto (en inglés)
- Código de Transporte de Texas, capítulo 543: arresto y proceso de los infractores (PDF, en inglés)
- Código de Transporte de Texas, capítulo 521: licencias de conducir (PDF, en inglés)
Billy Forte es el propietario de Driving Logic, un proveedor de cursos de mejoramiento del conductor aprobado por el estado que atiende a Texas y a otros estados de EE. UU.
Este artículo es información general, no asesoría legal. Las reglas de tránsito y del curso de manejo defensivo de Texas las fijan la ley de Texas, el TDLR, el DPS de Texas y cada corte, y pueden cambiar. Consulte con la corte que aparece en su multa y revise los sitios web oficiales del TDLR y del DPS para conocer los requisitos vigentes, y hable con un abogado de Texas sobre su caso.